France : les découverts bancaires davantage encadrés dès le 20 novembre, ce qui va changer
2 min de lecture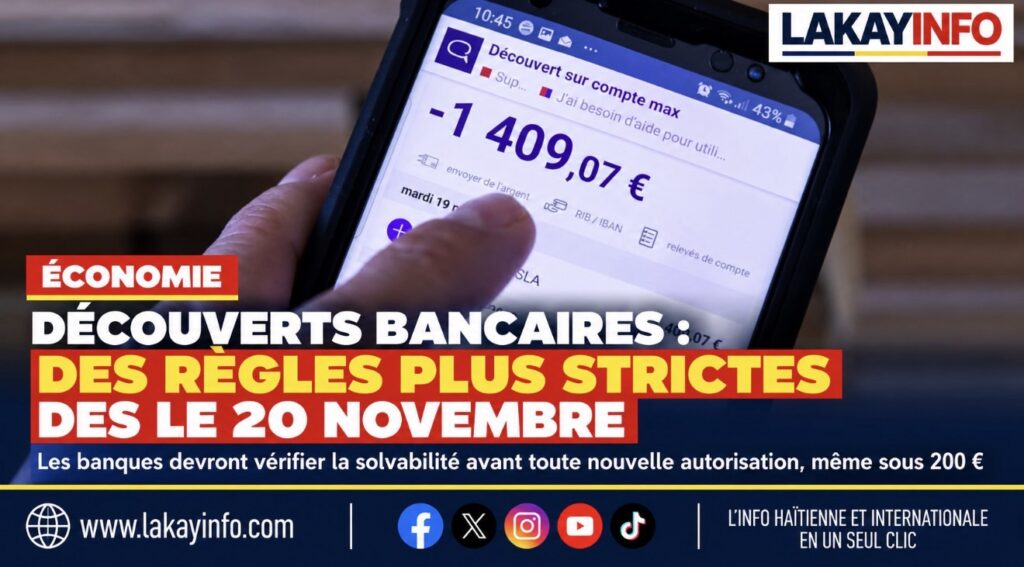
Screenshot
À partir du 20 novembre 2026, obtenir une nouvelle autorisation de découvert bancaire en France sera soumis à des contrôles renforcés. Les banques devront évaluer la solvabilité de leurs clients, y compris pour les petits découverts de moins de 200 euros ou ceux remboursables en moins d’un mois. Cette évolution vise à mieux prévenir le surendettement, mais elle suscite aussi des interrogations sur ses conséquences pour les ménages aux budgets les plus serrés.
Jusqu’à présent, l’obligation légale d’évaluer la solvabilité s’appliquait notamment aux demandes de découvert dépassant 200 euros et dont la durée de remboursement excédait un mois. À compter du 20 novembre, cette vérification sera étendue aux petits montants et aux durées courtes. Les banques pourront examiner les revenus, les charges ainsi que les autres engagements financiers du demandeur afin de déterminer si le découvert sollicité correspond à sa situation.
Les établissements devront également fournir aux clients des informations claires et compréhensibles sur le coût de cette facilité bancaire, notamment les frais applicables et le taux annuel effectif global (TAEG). L’objectif est de permettre aux consommateurs de mieux comprendre le coût réel du découvert et les risques associés à son utilisation.
Cette réforme pourrait compliquer l’accès à une nouvelle autorisation pour certaines personnes disposant de revenus modestes ou supportant des charges importantes. Pour les ménages qui utilisent régulièrement leur découvert afin de faire face aux dépenses courantes en attendant leur salaire, l’évaluation de la solvabilité pourrait devenir une étape déterminante. Toutefois, la nouvelle réglementation ne signifie pas que les petits découverts seront automatiquement refusés.
Autre point important : les autorisations de découvert accordées avant le 20 novembre 2026 ne seront pas remises en cause par ces nouvelles dispositions. Une fois qu’une autorisation est accordée, le client n’aura pas non plus à solliciter sa banque à chaque utilisation, tant qu’il respecte les conditions et les limites prévues.
Cette évolution découle de la transposition en droit français d’une directive européenne sur les crédits aux consommateurs. Elle vise à renforcer la protection des emprunteurs et à réduire le risque de surendettement, tout en harmonisant les règles applicables au crédit à la consommation.
Pour les clients, il sera donc important de distinguer le renouvellement ou la demande d’une nouvelle autorisation de découvert de l’utilisation d’un découvert déjà accordé. Le découvert bancaire ne constitue pas un droit automatique : chaque banque conserve la possibilité d’accepter ou de refuser une nouvelle demande après examen de la situation financière du client.
À propos de l’auteur